周末,继续。
每周六聊一条书稿里的五流。今天第四条:信用流——上周说好的,你的水泵,能借到水吗。
照旧先做个小实验,不用回答我,在心里想一下就行:
如果明天急需 5 万块钱救急,你能在 24 小时内拿到它吗?成本是多少?
是刷信用卡、还是找亲友周转、还是只能干着急?
想完你会发现:很多人不是没钱,是没算过自己"借钱的能力"。水泵这东西也一样——平时没人检查它,真到旱季,才知道它抽不抽得上来水。
一、信用流,是水泵
五流的第四条是信用流——书里的说法是:有没有水泵可以临时调水。
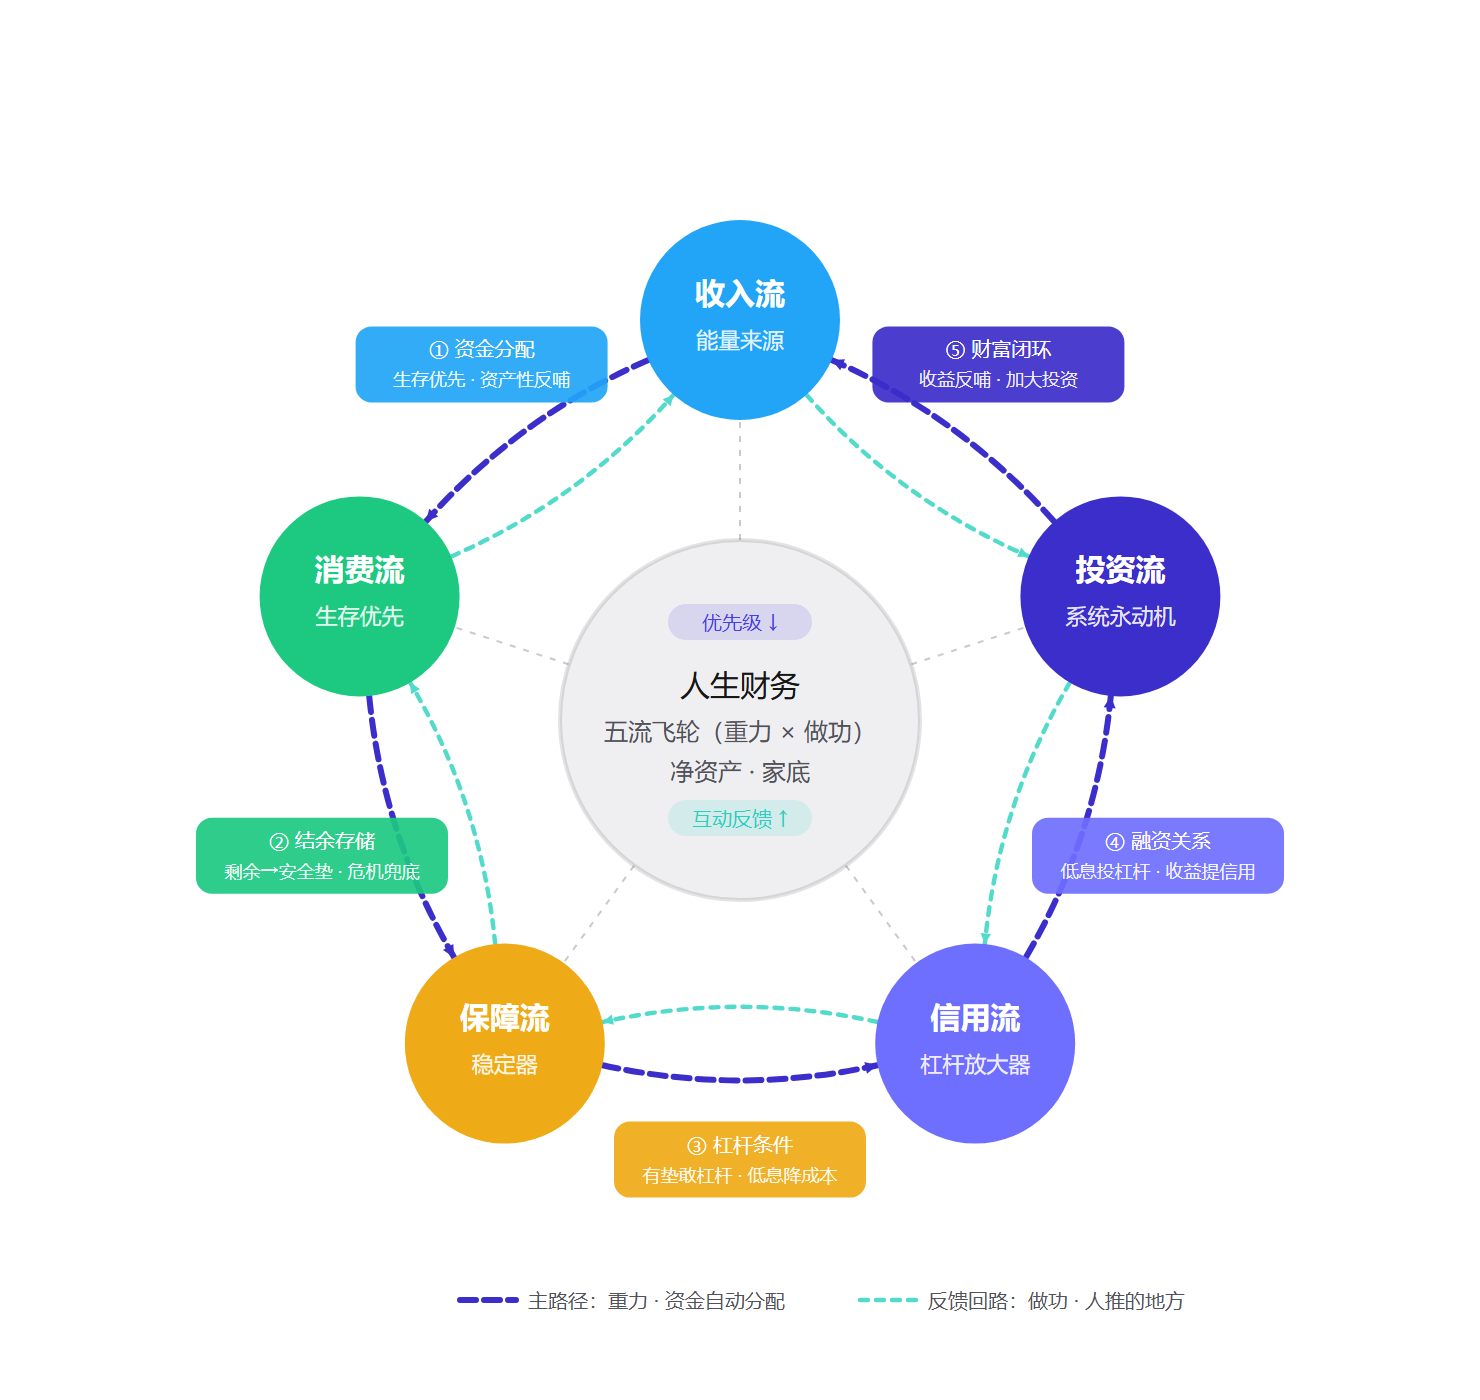
书里给它排的是第四优先级:收入流让发动机转起来,消费流把日子过稳,保障流修好堤坝,然后才轮到它。原话是:
"信用流则像一个水泵,在你看到远处有水塘时,能临时抽水过来灌溉,事后归还。"
换到车的语言里,它就是加速器。书里有句话,把它的两面性说透了:
"它是一个加速器,在你看到机会时可以临时借力。但用不好也会爆缸。"
先把一句大实话放在这:信用流不主动产生收益。它本身不分红、不涨、不会让你的账户多出一分钱。它是一台水泵——平时躺在那里,不产水;但当你看到远处有水塘(投资机会)时,它能帮你把水抽过来。用得好,它放大你的收益;用不好,它放大你的亏损。
那它管什么?书里的核心原则是:
"信用流管理的是'你能借多少、借多贵、还得起多少',而不是'你能花多少'。永远不要让信用额度变成消费空间。"
通俗讲:信用流不是让你能多花钱,是确保你在真需要钱的时候,能以最低的成本拿到钱——以及在看到机会的时候,能借到力。
二、水泵最容易抽上来的,是脏水
信用流最要命的地方,是它的坑都裹着糖纸。银行从不告诉你真实利率,只用"手续费率"来包装。
第一个坑:分期。
小王买一部 12,000 元的手机,分 12 期,宣传"手续费率 0.6%/月"。表面算给你看:每月 72 元,12 期共 864 元,名义年化 7.2%——听着不贵。
但真实的账不是这么算的。你每月实际占用的本金在递减:第一个月欠 12,000,第二个月欠 11,000……第十二个月只剩 1,000,可银行每月收的手续费,始终按全额 12,000 算。用内部收益率(IRR)折算,真实年化约 13%(不同产品略有差异,以合同为准),几乎等于信用卡取现。
如果小王用信用卡一次性付清、在免息期内还上,成本是 0 元。分期等于白白多花 864 元。
第二个坑:最低还款。
小张账单 10,000 元,还款日选了"最低还款"1,000 元。日息万分之五,也就是年化 18.25%,而且利息下月计入本金,开始滚。
一年下来,你以为是"还了 8,600 元",实际债务余额还有约 5,800 元——相当于为原本一万元的账单,一年付出了约 4,000 元利息,真实年化 18%–20%。继续只还最低,三年都还不完。
一张表看清四种还法的代价(以一万元、12 期计):
| 还款方式 | 12 期总成本 | 实际年化 | 适用场景 |
|---|---|---|---|
| 全额还款 | 0 元 | 0% | 任何情况(首选) |
| 账单分期 | 约 864 元 | 约 13% | 短期资金周转(非消费) |
| 最低还款 | 约 4,000 元 | 约 18–20% | 绝对禁止 |
| 取现 | 约 1,800 元+手续费 | 约 18–20% | 绝对禁止(非紧急) |
配套的避坑铁律,就四条:
- 绝对不用最低还款——除非真遇到紧急情况、且确认一周内能还清;
- 绝对不分期买消费品——手机、包、电脑,能全额付就全额付;
- 唯一可接受的分期:购房、购车这类大额资产类,且利率低于你的投资收益;
- 一条判断线:任何"分期手续费"超过 6%/年 的,都是亏的。
书里还有个更狠的案例:小李月入 8000,最初只是借了 2 万网贷买手机,两年后靠 7 个平台"以贷养贷",总负债滚到 18 万,月还款额超过 1.2 万——远超收入,最后只能向家人坦白求助。
借新债还旧债,是债务螺旋的起点。表面看"每个月都还得上",实际上利息越滚越大,直到某一天新债也借不到了,全线崩盘。
三、堤坝之后,为什么轮到水泵
上周聊保障流时留了个尾巴:把堤坝修好之后呢?
书里的顺序给了答案:收入 → 消费 → 保障 → 信用 → 投资。信用流排在第四位——在保障之后,投资之前。
为什么它在投资之前?因为它其实是投资流的"前置基础设施",管两件事:
一是利率差。手里有闲钱,是投资还是提前还贷?书里的判据是一个比较:贷款年化利率 vs 你能赚到的年化收益。
- 房贷 3.5% + 能稳稳赚 6%:不提前还,差额是净赚——这就是水泵在帮你放大收益;
- 消费贷 8% + 只会存活期:立刻还,8% 的负债成本太高;
- 网贷 24% + 任何情况:借也要还清,这是合法利率上限,贵得离谱。
一句话原则:永远不要让负债利率高于投资收益率。一旦出现,说明信用流在拖累投资流。
二是应急顺序。突发开支来了,先动谁?书里的顺序很明确:
应急金先用 → 不够才找亲友周转 → 最后才考虑信用卡透支,而且必须 30 天内还清
因为信用卡透支的成本(18%+)远高于应急金躺在活期里的机会成本。顺序反了,就等于用最贵的钱去办最不急的事。
四、先看清你的水泵在哪一档
和前几期一样,诊断工具里信用流分四档:
- 薄弱(0–3 分):从未使用信用,或曾有逾期、负债过高,信用记录差;
- 一般(4–6 分):有信用卡仅日常消费,按时还款,信用良好但未主动经营;
- 良好(7–8 分):信用记录优秀,了解自身授信额度,能合理使用信用周转;
- 优秀(9–10 分):信用极佳,清楚资金成本与还款剂量(月还款 ≤ 收入 1/3),能在明确套利机会时果断撬动杠杆,且不滥用。
多数人卡在前两档。不丢人——信用流本来就不是"越多越好",而是"越清楚越好"。
从"一般"到"良好"的关键动作只有两个:把信用卡使用率压到 30% 以下,把月还款压到收入 1/3 以内。
从"良好"到"优秀",靠的是十年不逾期的时间。
顺带把书里五条红线摆在这,都是碰一次就伤筋动骨的:
- 逾期超过 30 天——记录保留 5 年,超 90 天进黑名单,房贷车贷基本无望;
- 信用卡使用率超过 70%——被风控判定"资金紧张",降额、封卡、影响贷款审批;
- 替他人担保——对方违约,银行有权向你追偿,逾期记录还会同步进你的征信;
- 以贷养贷——债务螺旋的起点,前面小李就是活教材;
- 同时持有超过 5 张信用卡——管理混乱、总授信过高,房贷审批容易卡壳。
书里给的负债红线同样要背下来:月供总额 ≤ 月收入 40%;消费贷总额 ≤ 年收入 30%;同时借款机构 ≤ 3 家。
五、给你一个动作
打开你手机里的银行 APP(或云闪付),花十分钟算三个数:
- 信用卡使用率 = 已用额度 ÷ 总授信额度,目标 < 30%;
- 月还款总额 ÷ 月收入,红线 1/3——超过就说明水泵在超负荷运转;
- 有没有在跑的分期或最低还款,有就把它们列出来,按 13% 和 18% 的真实年化重新看一遍。
算完这三个数,再顺手做一件事:登录中国人民银行征信中心官网(pbccrc.org.cn),每年有 2 次免费查询额度,建议 6 月和 12 月各查一次——看有没有逾期记录、有没有异常查询、有没有被冒名。
最后说一句很多人不爱听的:人情债也是一种信用流,而且违约成本比银行逾期更高。
机构逾期,5 年自动消除;人情逾期,可能一辈子都补不回来。所以书里给了两条硬规矩——借出去的钱,上限是你可支配积蓄的 20%,且不超过对方积蓄的 30%(占对方一半以上,那段关系就绑着炸弹了);借进来的钱,主动写张借条,到期前一周主动打招呼,别等对方开口。
下周同一时间,聊五流最后一条:投资流——你的蓄水池,让水越积越多。
顺便说一句:很多人不是没赚到钱,是赚到的钱,从来没被安排过。
下周见。
📚 五流词典 · 第 12 期「信用流」
信用流,就是有没有水泵可以临时调水——五条流里的第四条,第四优先级。它管得好不好,只看一件事:真需要钱的时候,你能不能以最低的成本、最快的速度拿到。顺带说一句:诊断工具里五条流各有一个分档,每档 10 分——0–3 分「薄弱」、4–6 分「一般」、7–8 分「良好」、9–10 分「优秀」。信用流的分主要看五件事:有没有逾期、月还款是否低于收入 1/3、有没有多头借贷、账单是否全额还清、是否了解自己的征信与授信。文末那个 3 分钟小测试,能看见你的水泵停在哪一档。
✍️ 我是老胡,人生财务五流体系创业者。专注场外月月分红基金的真实数据观察,只做客观笔记,不构成任何投资建议。每月分红日,我们这里见!
📖 《人生财务五流》书稿全篇挂在官网 feilun18.cn 上,随时能看,也不收钱。写得不对的地方,欢迎在留言里直接挑刺。
🩺 你的财务有五条流,测测哪条流最细?打开「五流体检」