周末,聊点慢的。
每周六聊一条书稿里的五流。今天第三条:保障流——上周说好的,你的堤坝,修得牢不牢。
照旧先做个小实验,不用回答我,在心里想一下就行:
如果明天收入突然停了,你的积蓄能撑几个月?
3 个月?6 个月?还是……一个数都说不出来?
很多人答不出这个数。不是钱不够多,是从来没算过。堤坝这东西也一样——平时没人看它,涨水那天才知道有没有。
一、保障流,是堤坝
五流的第三条是保障流——书里的说法是:堤坝修得牢不牢。
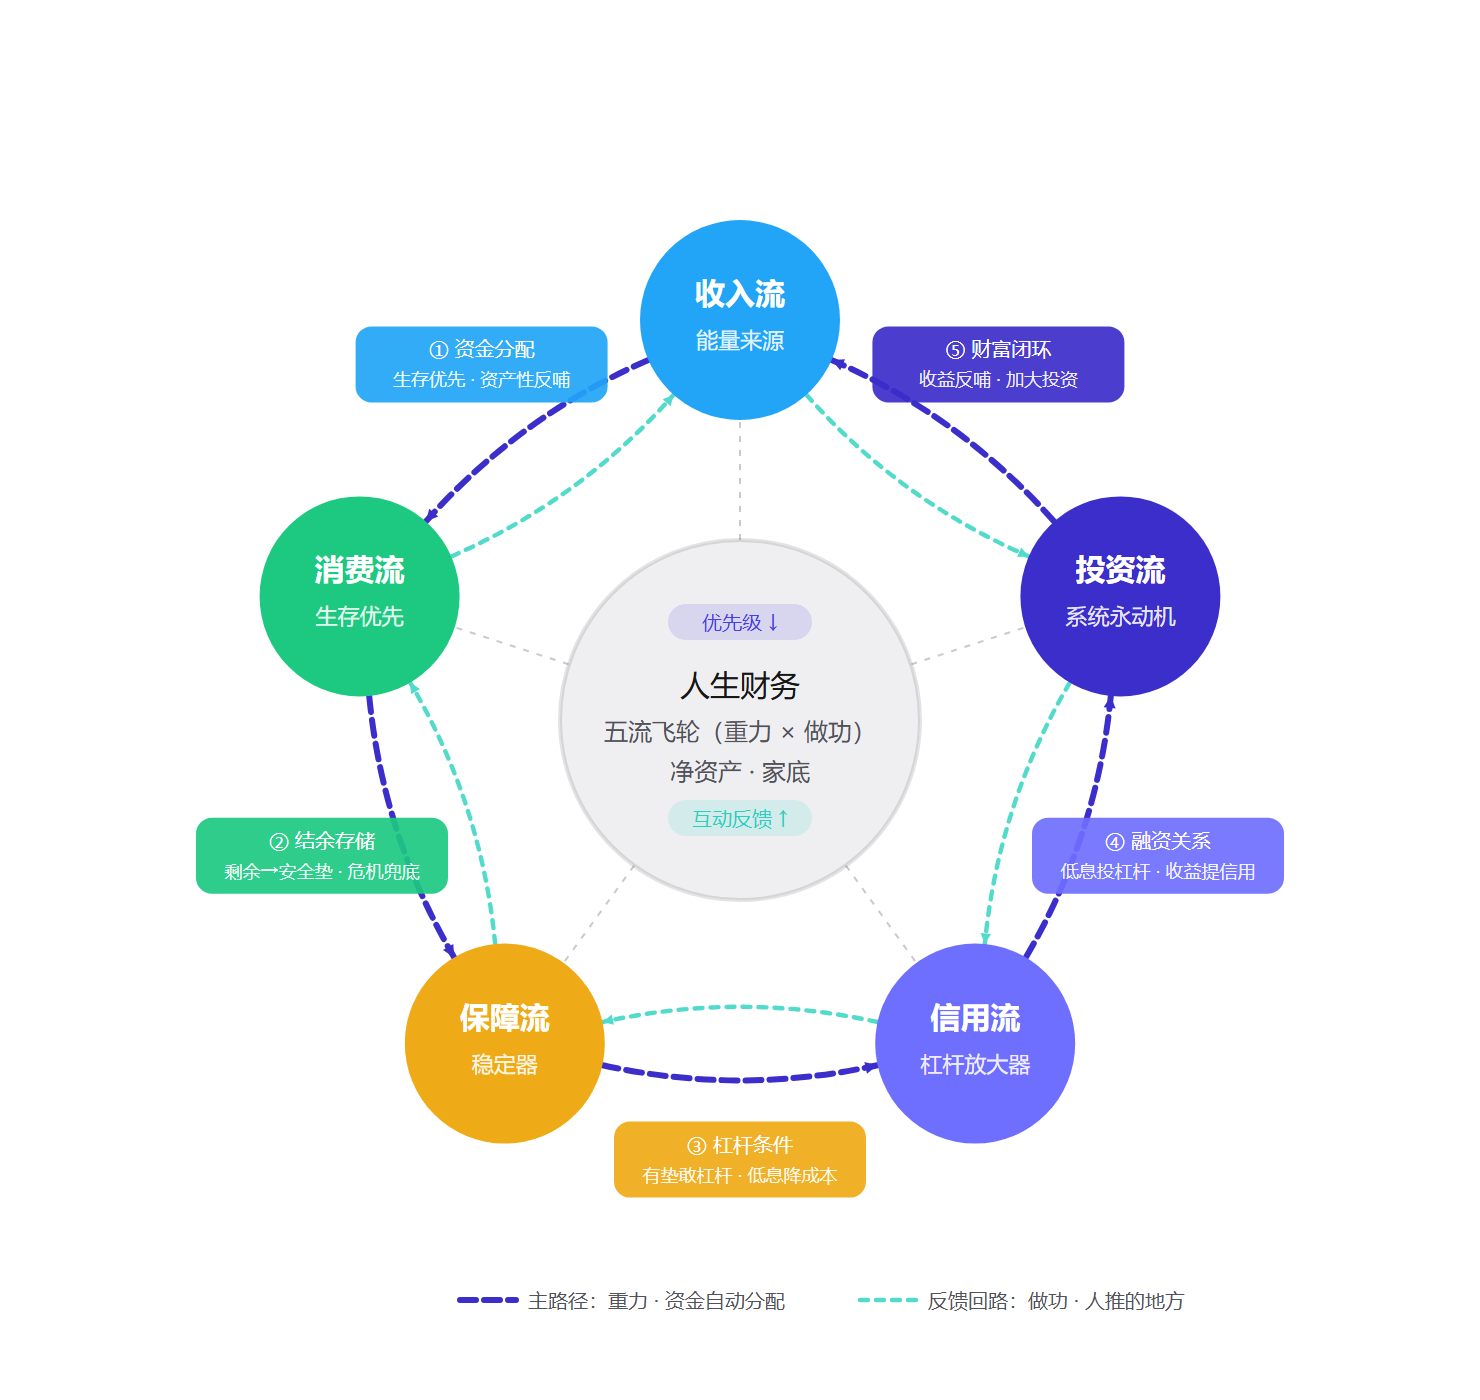
书里给它排的是第三优先级:收入流让发动机转起来,消费流把日子过稳,然后才轮到它——在系统的外围,修一道堤坝。原话是:
"保障流就像一道堤坝,防止突发洪水冲毁整个系统。"
换到车的语言里,它就是安全气囊。书里有句话,我每次读都觉得后背发凉:
"没有保障流的系统,就像一辆没有安全气囊的车——平时开得好好的,一旦出事就是毁灭性的。"
先把一句大实话放在这:保障流不产生收益。它不分红、不涨、不给你的账户添过一分钱。
那它图什么?书里的心法是:
"保障流不产生收益,但它确保其他四流不会在一夜之间归零。"
翻译成人话:保险买的不赚钱,买的是天塌下来、系统不塌。
二、不是所有风险,都值得修堤坝
书里给保障流配了个公式:
保障支出 = 风险发生概率 × 风险损失金额 × 风险承受系数
这个公式最有用的地方,是帮你排除:
- 发生概率不高、一旦发生损失巨大的——大病、意外伤残身故——这才是堤坝该挡的洪水;
- 发生概率高、但损失很小的——感冒发烧、手机碎屏——自己扛就好,这类钱花在保险上纯属浪费。
配个具体数字,你马上能套到自己身上:
一个 30 岁、年收入 10 万的上班族:
28 种法定重疾的年发生率,30 岁男性大约万分之四(《2020 版重疾发生率表》量级);一次大病的损失——治疗、康复、加上收入中断——按 50 万算;这种风险个人完全扛不住,承受系数取 1:
0.04% × 50 万 × 1 = 200 元/年
这个数,正好落在百万医疗险的年保费区间里(30 岁、有社保,主流产品约 200–400 元)。
很多人觉得保险"大概率用不上,白花钱"。书里说得更直白:你花钱买的不是收益,是确定性——确保最坏的情况下系统不崩溃。
配套的还有三条原则,条条都在防坑:
- 先保障,后理财——别碰任何"既能保障又能理财"的产品,两头都不讨好;保障归保障,投资归投资,分开买。
- 先大人,后小孩——大人是收入来源,大人倒了一家人都停;孩子的保单排在全家保单的最后。
- 先保额,后期限——先买够赔得起的额度,再考虑保多久。
三、结余的第一笔,该去哪
上周聊消费流时留了个尾巴:收入减去消费,省下来的钱,第一笔流向哪?
书里的答案不是投资,是保障流。原话是:
"在开始投资之前,先问自己一个问题:如果明天我突然失去收入,我的积蓄能撑多久?如果答案是'不到3个月',那你需要做的第一件事不是投资,而是建立保障——把一部分结余用来配置基础保险(医疗险+意外险),另一部分存入应急备用金。"
书里小林是这么做的:第一个月记账省下 2000 元,没急着投资——600 元配了百万医疗险和意外险,1400 元存进应急备用金。
"先把自己保护好,再去想怎么赚钱。"
小林后来跟我说:那 600 块花出去的时候,心里其实有点舍不得。但三个月后他骑车摔了一跤,骨折住院,医疗险报了大部分——他说那是他这辈子第一次觉得,保险不是白花钱。
书里对这件事的定性,我特别喜欢,就八个字:这不是保守,这是理性。
堤坝还有个容易被忽略的功能:它护的不只是人,还有你的投资流。市场大跌时,有备用金的人可以等;没备用金的人只能在低位割肉——保障流是在替投资流挡"被迫卖出"这一刀。
四、先看清你的堤坝在哪一档
和前两期一样,诊断工具里保障流分四档:
- 毫无防护(0–3 分):只有社保,没有商业保险,备用金不足 1 个月——堤坝还只是图纸;
- 初步覆盖(4–6 分):有些备用金但不到 3 个月,听说过保险的重要性但没系统配置——堤坝有了个雏形;
- 系统配置(7–8 分):核心险种配齐(医疗、重疾、意外、寿险),备用金 3–6 个月,清楚自己的额度并定期检视;
- 全面保障(9–10 分):额度与家庭责任匹配,定期检视、动态调整。
多数人卡在前两档。不丢人——堤坝本来就该在日子稳了之后修。但如果你已经工作好几年、收入稳定,堤坝还是零,那它的优先级其实排在投资前面。
五、给你一个动作
打开手机银行,看一眼活期 + 货币基金的合计数,除以你每月必要开销(房租、吃饭、交通、月供这些):
得出的月数,就是你的应急水位。
- 不到 3 个月:你的第一笔结余该去保障流,不是投资——医疗险 + 意外险先把底兜住,备用金一格一格存到 3 个月。
- 3–6 个月:堤坝成型,结余可以放心往蓄水池送了。
- 6 个月以上:可以想想重疾险和寿险这类"保额"层面的补强了。
算完这个数,再花十分钟把手里所有保单翻一遍,每张保单能一句话说出"保什么、赔多少"就合格;说不出来的,留着下次检视的作业。
这篇写完,我自己也算了一遍——备用金水位够,但有一张很老的保单,盯着看了半天,也说不出它到底保什么。下周拿去问了。
下周同一时间,聊五流第四条:信用流——你的水泵,能借到水吗?
顺便说一句:很多人不是没钱,是"借不到钱"或者"借了不该借的钱"。
下周见。
📚 五流词典 · 第 9 期「保障流」
保障流,就是堤坝修得牢不牢——五条流里的第三条,第三优先级。它管得好不好,只看一件事:极端的事来临时,你的系统是被托住了,还是一夜归零。顺带说一句:诊断工具里五条流各有一个分档,每档 10 分——0–3 分「薄弱」、4–6 分「一般」、7–8 分「良好」、9–10 分「优秀」。保障流的分主要看三件事:核心险种有没有配齐、应急备用金够不够 3–6 个月、有没有定期检视。文末那个 3 分钟小测试,能看见你的堤坝停在哪一档。
✍️ 我是老胡,人生财务五流体系创业者。专注场外月月分红基金的真实数据观察,只做客观笔记,不构成任何投资建议。每月分红日,我们这里见!
📖 《人生财务五流》书稿全篇挂在官网 feilun18.cn 上,随时能看,也不收钱。写得不对的地方,欢迎在留言里直接挑刺。
🩺 你的财务有五条流,测测哪条流最细?打开「五流体检」